
一般工作方式
- 過渡貸款被當作有分期還款表般監察
- 還款來源只是一段對話,而非一份紀錄
- 到期日將至,佇列卻毫無提示
- 利息如何處理,各人記憶不一
- 已第三次延期的貸款,看起來卻像新造貸款
短期物業融資走的是另一套時間邏輯。通常沒有攤還時間表可供監察——只有一個日期、一個預期還款來源,以及一個問題:若該來源延誤,該怎麼辦。
CD Bridging Finance 使用與 CD Property Mortgage 相同的抵押品模型,貸款以到期日及已記錄的退出方式組織,而非按還款時間表運作。
此產品現已在 Covenant Desk Lending 上運行。它使用相同的借款人紀錄及相同的審計軌跡,只是配置了不同的產品、規則及文件——屬設定工作,而非建造項目。
頁面以時間為先。到期日、餘下日數、已記錄的還款來源及延期歷史是最先顯示的內容,因為在短期組合上,覆核真正關注的正是這些。
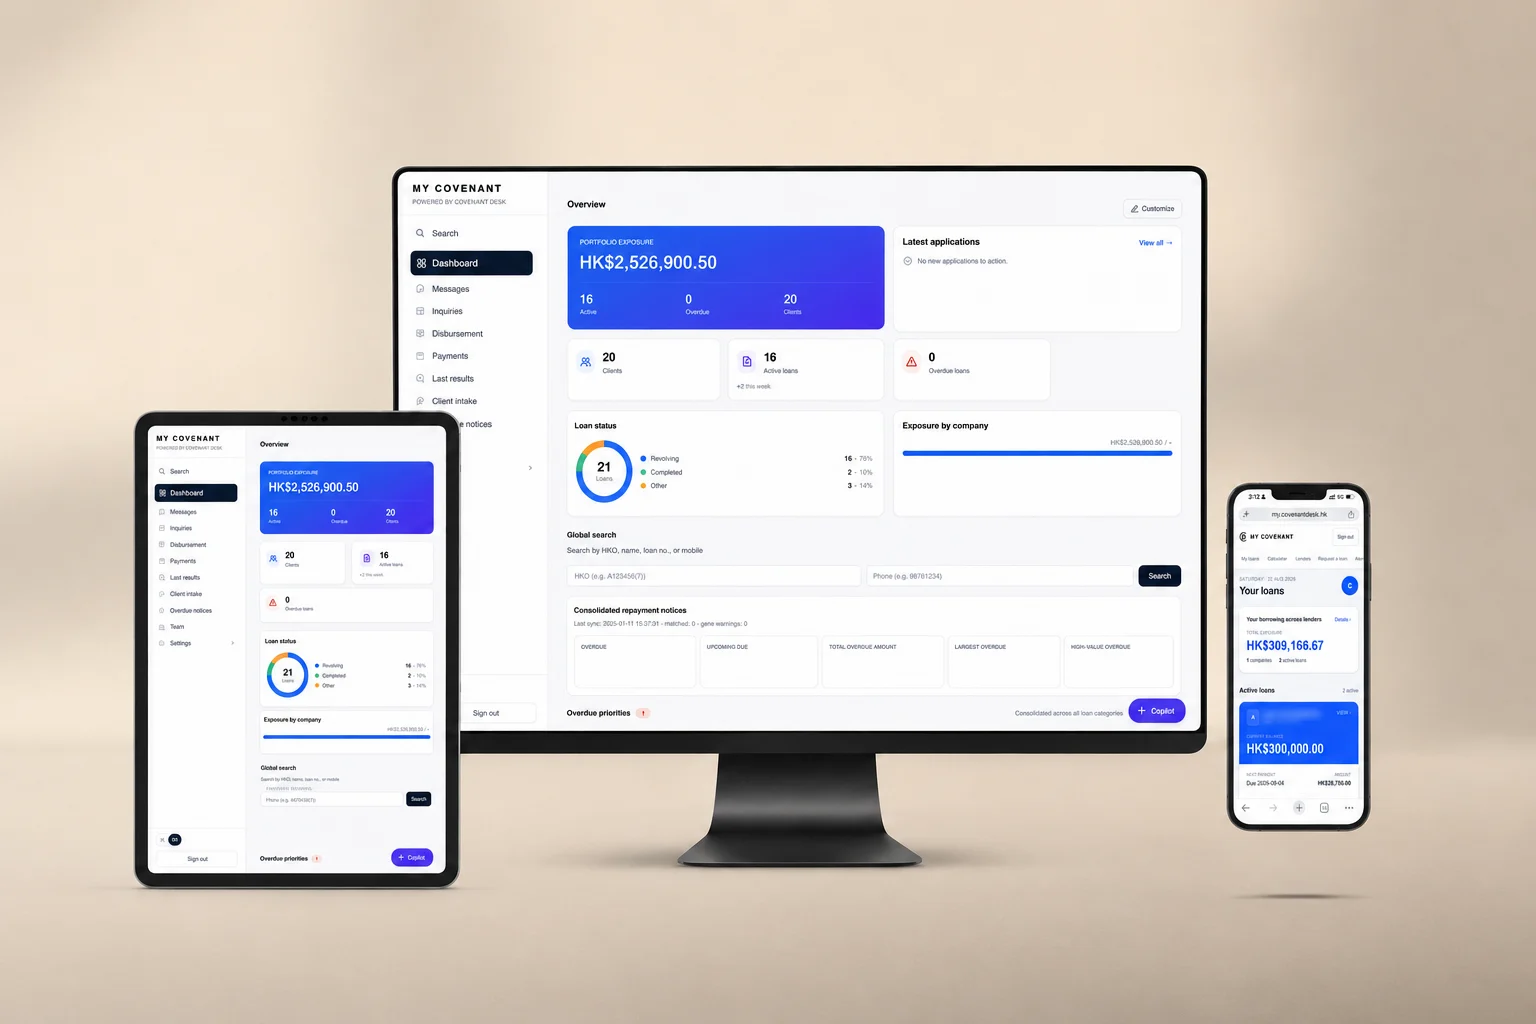
以下每個階段都在 Covenant Desk 平台上運行。結果及背後的佐證,會一直附於該借款人及該筆貸款之上。
與定期按揭一樣,物業自成一份紀錄,載有估值、業權詳情及押記優先次序。在過渡貸款上,這份紀錄承擔了大部分審批工作。
再融資、出售或某項確定的收款——預期還款來源會連同日期及佐證一併記錄,令檔案可據此覆核,而非對照一份根本不存在的還款時間表。
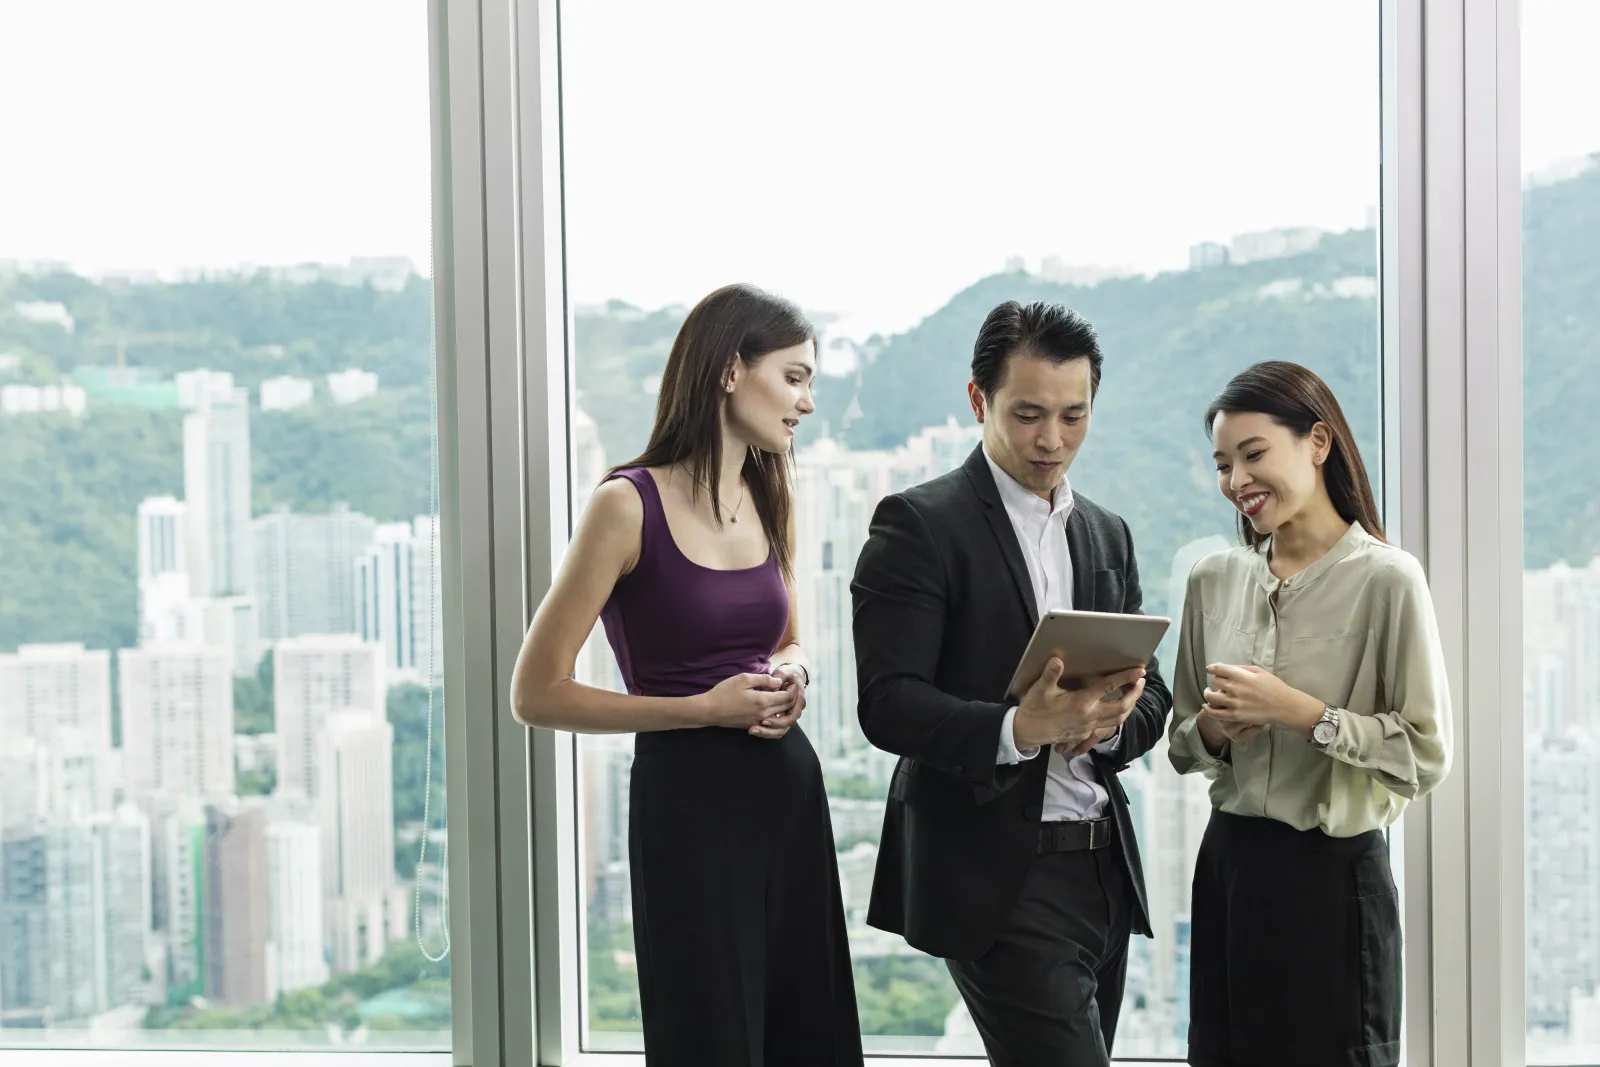
到期日、餘下時間及延期歷史是貸款的主要狀態。即將到期的過渡貸款,正是佇列應該優先顯示的項目。
預扣、滾存或按期支付——利息如何處理會記錄於貸款之上,因為在短期貸款上,這會改變借款人贖回時實際須付的金額。
過渡貸款一旦延期,新的到期日、理由及審批權限都會記錄於該筆貸款之下,因此已延期三次的貸款會清楚顯示出來。
AI 助理以日常語言回答有關貴公司自身貸款組合的問題,並附連結返回底層紀錄。AI 信貸分析員歸納個案檔案,並列明每個數字的出處。文件處理把借款人提交的內容讀成欄位,交由員工確認;電郵及 WhatsApp 進件則把查詢轉為結構化的潛在客戶。
當中沒有任何一項會作出批核。每一項輸出都屬決策輔助,並記於接納它的員工名下;沒有指定人員簽核,任何貸款都不會獲批。這條界線在本產品與其他產品完全相同。
同一份借款人紀錄,同一條審計軌跡。以下功能同屬這個平台,同樣適用於此產品線。
法院判案書、公司及董事查冊、破產、監管執法、負面新聞及制裁名單,全部連同每項結果的解除理由記錄於借款人檔案。在香港,第三方無法查閱刑事紀錄,本平台亦不會作出相反聲稱。
估值、貸款成數、押記登記、優先次序、贖回及解除押記,在平台上均屬第一級資料物件,因此有抵押的產品線可與無抵押產品線共用同一份借款人紀錄。
按你的牌照及同意所允許的範圍,連接信貸資料系統及資料供應商,並把這些資料與你自己的借款人紀錄一併運用。Covenant Desk 不營運信貸資料庫,亦不發出個人信貸報告。
其他產品線: CD Tax Loans · CD Debt Consolidation · CD Guarantor Loans · CD Business Lending · CD Property Mortgage.
方案按你經營的貸款公司數目劃分。平台軟件及實施均採用自訂報價;AI、機械人及其他附加功能則保留獨立公開價格。本產品線會在實施期間完成配置。
它共用抵押品模型,但監察方式剛好相反。定期按揭透過分期還款表監察;過渡貸款則透過到期日及還款來源監察。把其中一種當成另一種來處理,正是延期被忽略的原因。
現已提供。它與 CD Property Mortgage 共用同一套抵押品模型,並設定為以到期日及已記錄的退出方式組織該筆融資,而非按分期還款時間表運作。
以有紀錄的決定形式處理。新的到期日、理由及批准權限都會寫入該筆貸款,延期歷史亦一直在檔案上可見。延期看不見的組合,是一個無法覆核的組合。